


Ein positives Ergebnis allein sagt wenig darüber aus, wie stabil eine GmbH tatsächlich aufgestellt ist. Steigende Forderungen, hohe Kapitalbindung oder kurzfristige Liquiditätsengpässe können die finanzielle Lage erheblich verändern. Für Geschäftsführer ist ein verlässliches Controlling deshalb besonders wichtig. Es unterstützt dabei, wirtschaftliche Entwicklungen früh zu erkennen, Entscheidungen auf belastbare Zahlen zu stützen und finanzielle Risiken rechtzeitig sichtbar zu machen. |
 Startseite > Themenspeicher > GmbH-Geschäftsführer im Controlling

GmbH-Geschäftsführer im Controlling:
Diese Kennzahlen, Pflichten und finanziellen Risiken sollten 2026 im Blick bleiben

https://www.magnific.com/free-photo/standard-quality-control-collage-concept_30589262.htm
Überblick:
Welche Kennzahlen sind für Geschäftsführer besonders wichtig?
Warum sollte Liquidität regelmäßig geplant werden?
Was zeigt das Working Capital?
Plan-Ist-Abweichungen sollten erklärt werden
Welche Pflichten spielen für GmbH-Geschäftsführer eine Rolle?
Wann werden finanzielle Entwicklungen kritisch?
Wie kann ein übersichtliches Reporting aussehen?
 Welche Kennzahlen sind für Geschäftsführer besonders wichtig?
Die Auswahl sollte zum Geschäftsmodell passen. Einige Kennzahlen sind jedoch für viele GmbHs regelmäßig relevant.
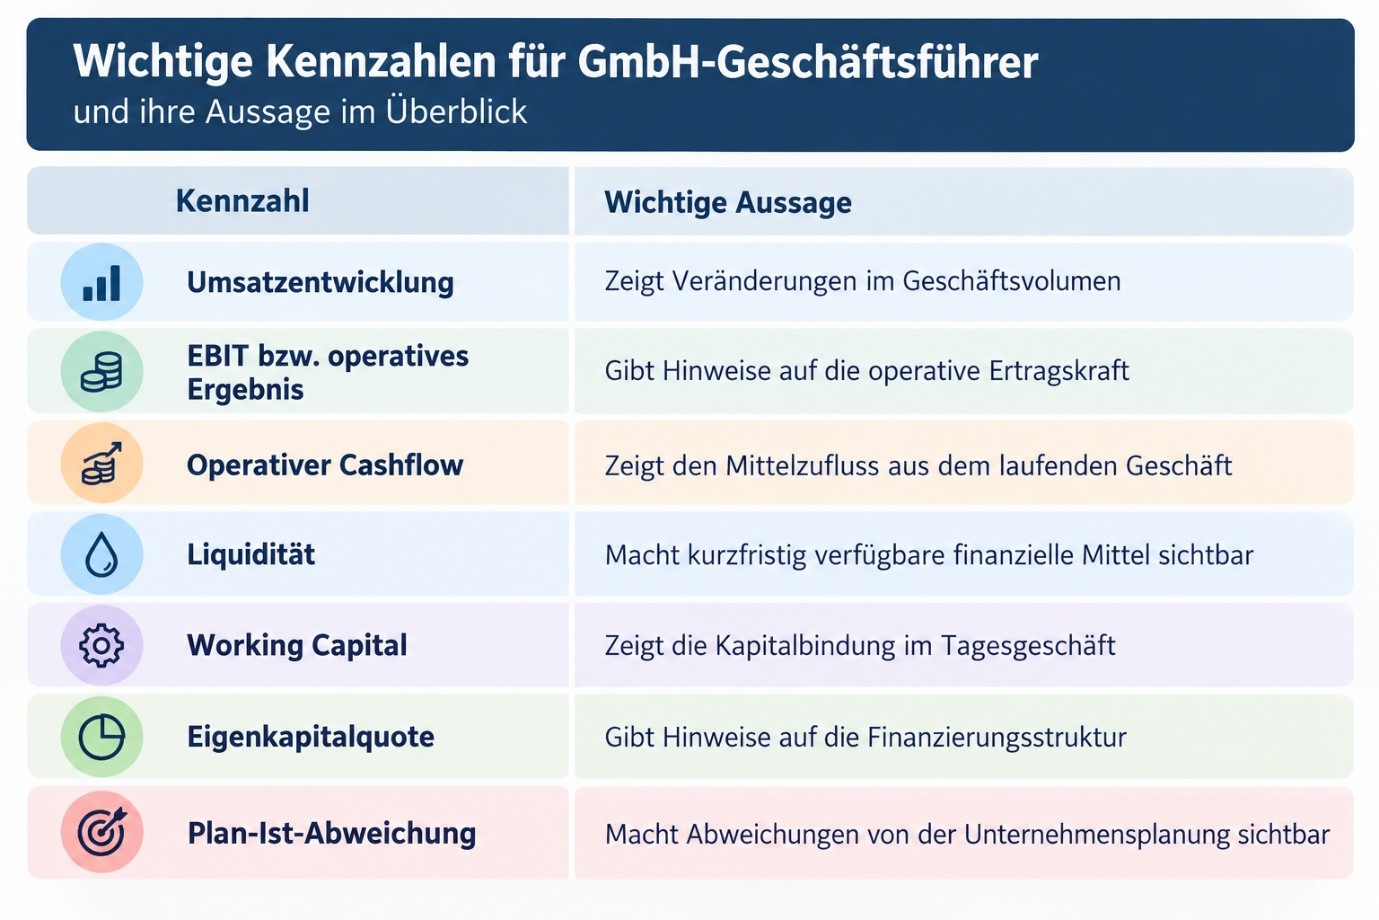
Weitere Informationen zu einzelnen Größen und ihrer Berechnung bietet die Übersicht zu Controlling-Kennzahlen und Kennzahlensystemen auf der ControllerSpielwiese. Einzelwerte sollten dabei nicht isoliert betrachtet werden. Sinkt beispielsweise der Cashflow, während Umsatz und Ergebnis steigen, lohnt sich ein genauer Blick auf Forderungen, Vorräte und Zahlungsziele. |
Warum sollte Liquidität regelmäßig geplant werden?
Gewinn bedeutet nicht automatisch, dass genügend Geld verfügbar ist. Rechnungen können bereits als Umsatz erfasst sein, obwohl Kunden noch nicht bezahlt haben.
Eine rollierende Liquiditätsplanung sollte deshalb erwartete Ein- und Auszahlungen gegenüberstellen. Dazu zählen beispielsweise:
Zusätzliche Szenarien helfen einzuschätzen, was passiert, wenn Zahlungen später eingehen oder Umsätze hinter der Planung zurückbleiben. |
Was zeigt das Working Capital?
Ein erheblicher Teil des Kapitals einer GmbH kann im laufenden Geschäft gebunden sein. Besonders wichtig sind Forderungen, Vorräte und Verbindlichkeiten.
Steigen offene Kundenforderungen dauerhaft, kann sich die Liquidität trotz guter Umsätze verschlechtern. Wachsende Lagerbestände binden ebenfalls Kapital. Gleichzeitig beeinflussen Zahlungsziele bei Lieferanten den finanziellen Spielraum. Das Working Capital sollte daher gemeinsam mit Cashflow und Liquiditätsplanung betrachtet werden. |
Plan-Ist-Abweichungen sollten erklärt werden
Ein Soll-Ist-Vergleich ist nur dann hilfreich, wenn Abweichungen analysiert werden.
Liegt der Umsatz unter Plan, sollte beispielsweise geprüft werden, ob es sich um eine kurzfristige Verschiebung oder einen dauerhaften Rückgang handelt. Auch Auswirkungen auf Deckungsbeiträge, Kosten und Liquidität sind relevant. Hilfreich ist eine einfache Vorgehensweise: Abweichung erkennen ➔ Ursache prüfen ➔ finanzielle Wirkung einschätzen ➔ Maßnahme festlegen. Damit wird aus dem Reporting ein Instrument für konkrete Entscheidungen. |
Welche Pflichten spielen für GmbH-Geschäftsführer eine Rolle?
Geschäftsführer tragen Verantwortung für die wirtschaftliche und organisatorische Führung der Gesellschaft. Nach § 43 GmbHG müssen sie in den Angelegenheiten der GmbH die Sorgfalt eines ordentlichen Geschäftsmannes anwenden.
Auch für die ordnungsgemäße Buchführung besteht eine gesetzliche Verantwortung. Ergänzende Informationen zu Rechten, Pflichten und Haftungsfragen bietet der Lexware-Ratgeber für GmbH-Geschäftsführer. Controlling und Finanzplanung liefern dabei wichtige Informationen, damit wirtschaftliche Entwicklungen rechtzeitig erkannt und eingeordnet werden können. |
Wann werden finanzielle Entwicklungen kritisch?
Unternehmen sollten Risiken möglichst früh erkennen. § 1 StaRUG sieht für die Geschäftsleitung haftungsbeschränkter Unternehmensträger eine fortlaufende Überwachung bestandsgefährdender Entwicklungen vor.
Typische Warnsignale können sein:
Besondere Bedeutung hat die Liquidität, wenn Anzeichen für Zahlungsunfähigkeit oder Überschuldung auftreten. § 15a InsO enthält hierzu konkrete Pflichten und Fristen für den Insolvenzantrag. In solchen Situationen sollte frühzeitig fachkundiger rechtlicher und steuerlicher Rat eingeholt werden. |
Wie kann ein übersichtliches Reporting aussehen?
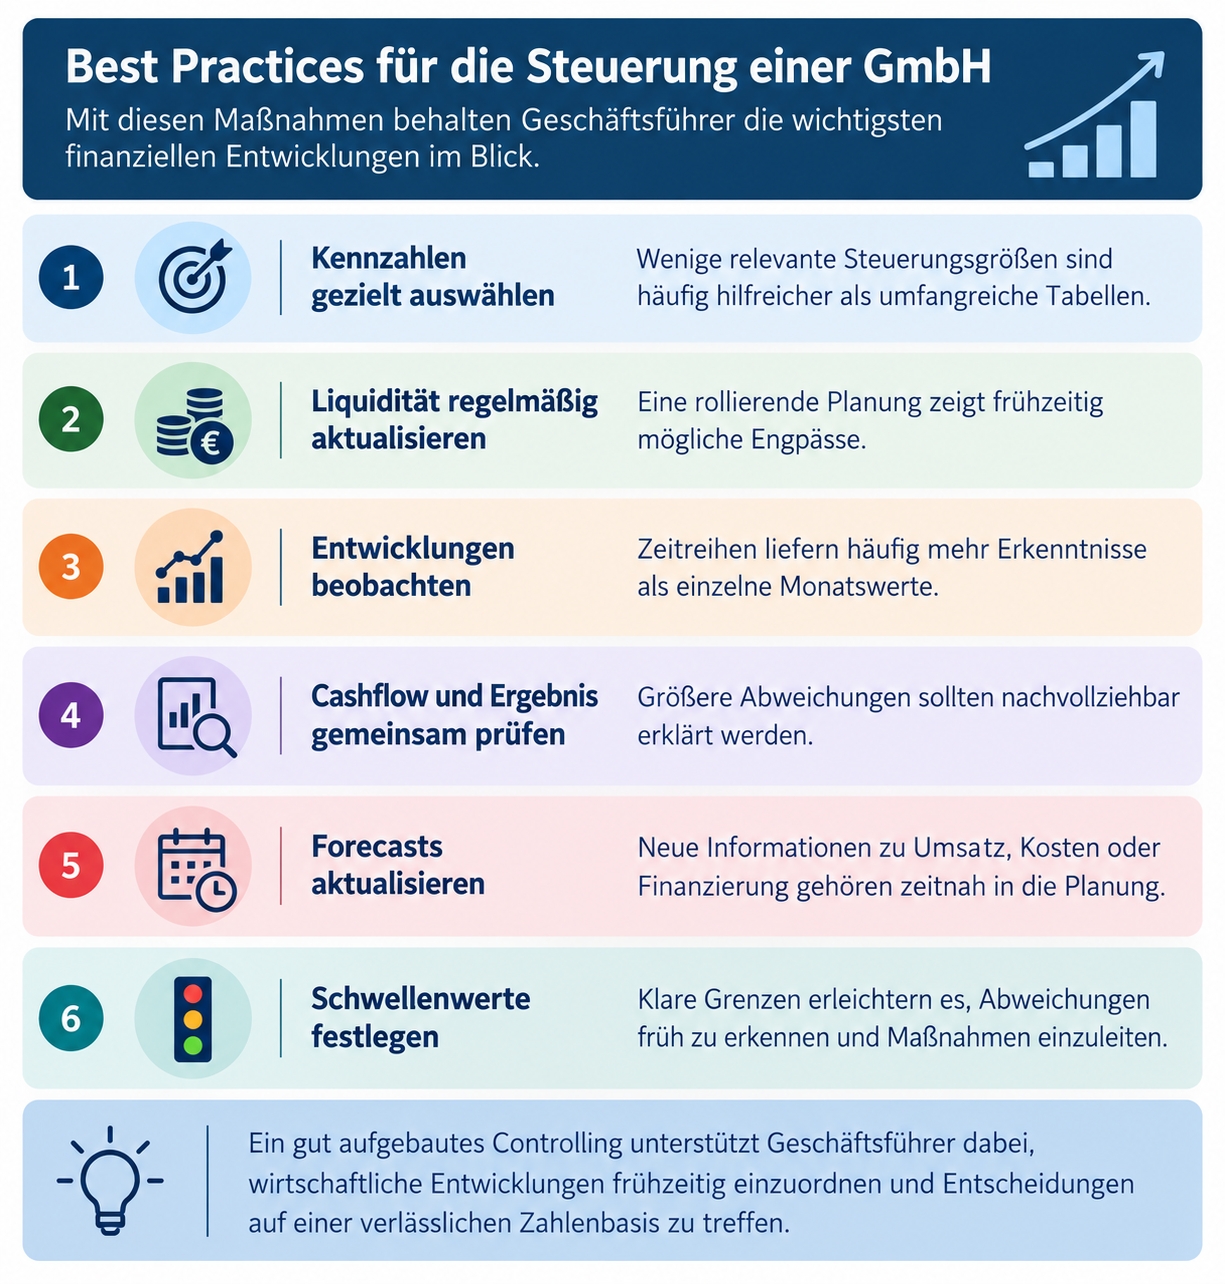
Ein gutes Management-Reporting sollte die wichtigsten Informationen schnell erfassbar machen und sich auf die Kennzahlen konzentrieren, die für die Unternehmenssteuerung tatsächlich relevant sind. Dazu gehören vor allem Umsatz, Ergebnis, Cashflow und Liquidität sowie die Abweichungen gegenüber Planung und Vorjahr. Ebenso wichtig ist es, die wesentlichen Ursachen für auffällige Entwicklungen zu benennen, erkennbare finanzielle Risiken einzuordnen und bereits vereinbarte Maßnahmen transparent darzustellen. Zusätzliche Schwellenwerte können dabei helfen, Handlungsbedarf schneller zu erkennen. Ein Ampelsystem eignet sich beispielsweise für Liquidität, Forderungslaufzeiten, Marge oder Verschuldung und erleichtert so die schnelle Orientierung im laufenden Reporting.
|

 In Kooperation mit ...

 Seminartipp:
|
Seminartipps ...| Präsentieren - überzeugen - begeistern |
| Excel für Controller |
| Projektmanagement in der Praxis |
| Weitere Seminare .... |
| Weitere Webinare ... |
|---|
| Weitere Stellenangebote ... |
|---|
